简单赚币是把币出借给欧易平台上的借款方换利息。活期可随时赎回,按小时计息;定期锁定期限,进入「赚币中」后不能提前赎回。两者都不保本,利率会变,也不承诺收益,具体产品和规则看你账户里的页面。
链图含 OKX 推广邀请,可能因此获得收益,这里有详细说明。平台规则会变,操作前请看一眼你账户里显示的页面。
简单赚币(Simple Earn)的本质是出借:你把币交给欧易(OKX),欧易把它借给平台上的借款方,借款人付的利息扣掉服务费后分给出借人。它不是存款,也不保本,欧易的说明里专门有一句:Simple Earn 不是保本产品(not a principal-protected product)。所以先把心态放对:收益是借贷利息,会随市场变化,本金也有风险。下面讲利息从哪来、活期和定期怎么选、15% 服务费到手后剩多少,以及申购前该想清楚什么。
欧易简单赚币的利息从哪里来?
简单赚币用户的币会被汇集起来,借给欧易平台上的借款人,其中可能包括借币业务的用户和杠杆交易者。借款人付的利息,在扣除费用后,分配给申购用户。
这意味着你的收益来自借贷需求,风险也和这个借贷池相关。欧易会把部分服务费用于内部的安全基金,应对市场异常时的风险,但这不是对你本金的担保。简单赚币目前只支持有限的币种,哪些币可以申购,看产品页。
欧易简单赚币活期和定期有什么区别?
| 对比项 | 活期简单赚币 | 定期简单赚币 |
|---|---|---|
| 期限 | 无固定期限 | 固定期限(产品页里显示的是如 90 天) |
| 赎回 | 可随时赎回 | 只有订单处于「待借出」时能提前赎回;一旦变成「赚币中」,期限结束前不能赎回 |
| 计息 | 按小时计息 | 借款订单筹满、投资期开始后才计息,待借出期间没有收益 |
| 利率 | 市场化利率,会变 | 出借年化由欧易按市场情况设定,订单筹满时按当时的年化计息 |
活期的几个细节
- 申购后币被锁在简单赚币里,作为借贷的供给;赎回的那部分币不参与下一轮出借,当前这个小时也没有收益。
- 收益发放有延迟,而且官方两处说法不完全一致:规则文字写,对在整点 T0 处理的申购,T0 到 T+1 的小时利息在 T+2 整点发放;举的例子却是 UTC 7:30 申购,系统记录你在 8:00 的余额,8:00 到 9:00 的收益大约在 9:00 发放。稳妥的做法是别把收益到账时间算得太死,以账户里的收益记录为准。
- 申购和赎回一般没有限额,但欧易保留根据市场变化调整限额的权利。
- 极少数情况下某个币种的池子被全部借出时,该币种的赎回可能被限制,包括临时限额或暂停赎回,每小时复核一次。也就是说「随时赎回」不是无条件的。
定期的几个细节
- 你提交的是出借订单,要等匹配到的借款订单资金筹满,投资期才开始。等待期间不计息。
- 如果等待期间借款订单未匹配的那部分被取消,或者市场年化变化剧烈,已匹配的部分会被视为筹满,期限随即开始。
- 一旦订单状态变为「赚币中」,在期限结束前无法赎回。锁定期内你的币不能动,资金规划要把这一点算进去。
按你的资金安排选活期还是定期
| 你的情况 | 更适合 | 原因 |
|---|---|---|
| 这笔钱几天内可能要用 | 活期 | 可以赎回,但赎回当小时没有收益,极端情况下还可能被限制 |
| 这笔钱确定一段时间不会动 | 看定期是否匹配 | 定期一旦进入「赚币中」就不能提前赎回,要先确认期限比你不用钱的时间短 |
| 不想看利率变化 | 看定期 | 订单筹满时年化就确定了,但等待期不计息 |
| 想随时观察、随时调整 | 活期 | 利率每小时都按市场计息,会变 |
| 币要拿去做别的事,比如合约保证金或提到钱包 | 先别申购,或只放一部分 | 申购后币在出借池里,不是随手可用的余额 |
这张表只是帮你把「流动性」想清楚,不是推荐哪一种。
欧易简单赚币的 15% 服务费怎么扣?
活期规则里写明,欧易保留收费的权利,目前收取应计收益的 15% 作为服务费,剩余 85% 分给用户。产品页给的小时收益公式是:
小时收益 = 申购金额 × 年化(APR)÷ 365 ÷ 24 × 85%
一个假设的算例:1,000 USDT 一天、一个月到手多少
假设申购 1,000 USDT,页面显示年化 3%(只是演示,不代表任何产品当前利率)。
- 一个小时的收益约为 1,000 × 3% ÷ 365 ÷ 24 × 85% ≈ 0.0029 USDT。
- 一天约 0.07 USDT。
- 假设利率一直不变,30 天约 2.1 USDT。
- 页面上看到的年化是扣费前的数字,扣掉 15% 后,实际年化约等于 3% × 85% = 2.55%。
页面上的数字越大,扣费前后的绝对差距也越大。申购前想估算收益,先把页面年化乘以 85%,再看自己的本金。定期产品是否同样按这个比例收费,看所选产品的页面说明;官方目前只明确了活期的 15%。
欧易简单赚币页面上的高利率能拿到吗?
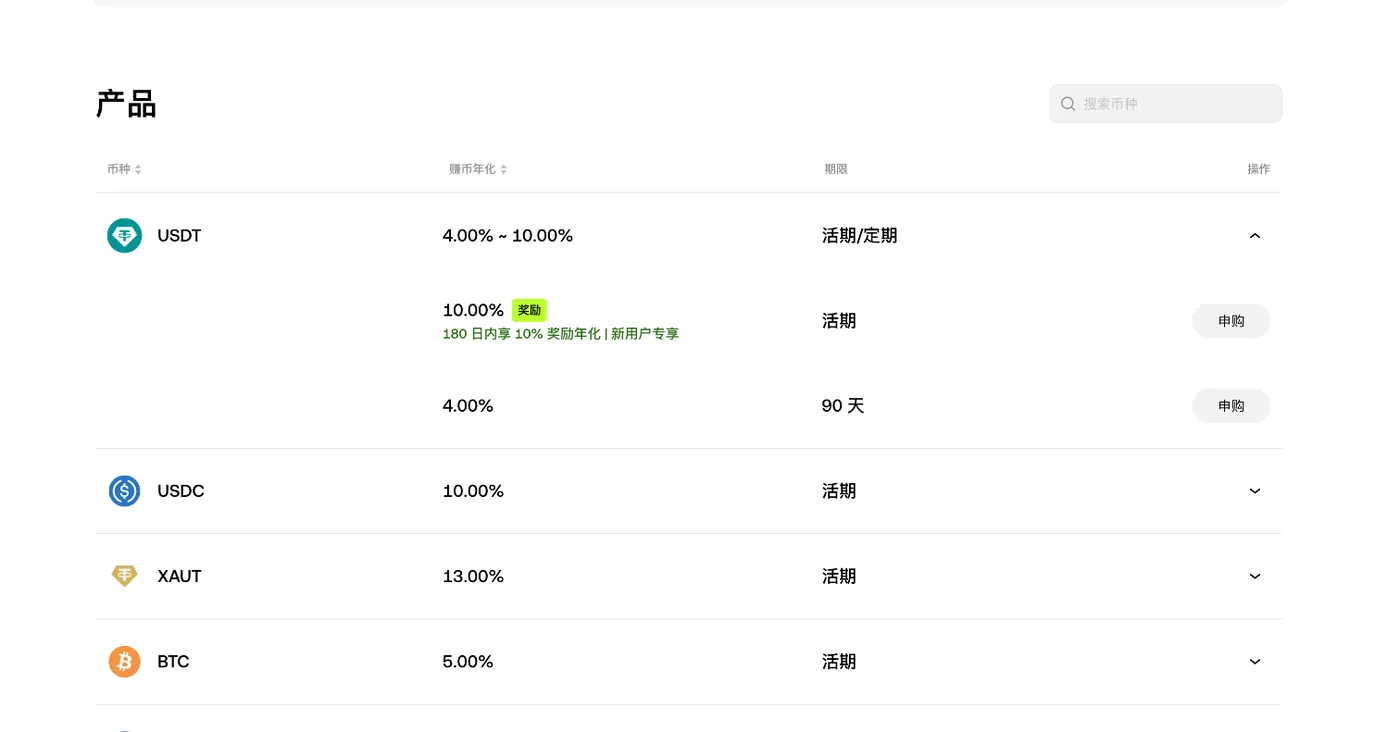
产品页的利率会变,也不要把页面上最大的数字当成自己能拿到的收益。2026 年 11 月 4 日的产品页上,USDT 一行显示「4.00%~10.00%」,旁边标着「180 日内享 10% 奖励年化,新用户专享」,页面还写着不同币种有各自的个人限额和奖励年化。最高的那个数字往往包含新用户奖励,并且受限额约束。这是当天页面的样子,不是承诺,之后随时会变。
怎么判断自己拿到的是哪个数字,可以问三个问题:这个年化是基础利率还是含奖励的?奖励有没有期限(比如「180 日内」)?奖励有没有个人限额,超出部分按什么算?页面没写清的,就按最低的那个数字估算。
另外要留意:欧易帮助文档的提示写明,其中的产品、功能和规则可能并不适用于所有客户,需要登录后查看是否适用于你,不同地区可用的产品也不同。能不能用、哪些币种可用,和你所在地区、账户所属主体有关,参见 欧易 OKX 是什么;认证相关的要求见 欧易 KYC 身份认证怎么做。
欧易简单赚币有什么风险?会亏本吗?
| 风险 | 怎么理解 |
|---|---|
| 不保本 | 明确不是本金保护产品 |
| 利率不固定 | 活期利率随借贷市场变化;定期是匹配订单时确定的,但期内不可赎回 |
| 币价风险 | 出借的是币,币价涨跌和利息无关。假设赚了 1% 的利息,币价跌 10%,整体仍然是亏 |
| 流动性风险 | 活期遇到池子被借空时赎回可能受限;定期在「赚币中」不能提前赎回 |
| 平台风险 | 把币交给任何平台出借,都要承担该平台的经营和风控风险 |
| 规则可调整 | 限额、服务费比例、支持币种,欧易都保留调整的权利 |
「币价风险」这一行最容易被忽略。稳定币本金的价格波动小,但如果是 BTC、ETH 这类价格波动大的币,利息通常追不上价格的涨跌。稳定币是什么、价格为什么会偏离,见 稳定币是什么。
平台风险的一部分来自你自己这一侧:账户被盗,出借中的币同样会受影响,所以先把账户保护做好,见 欧易账户安全设置清单。如果你的想法只是「币放着」,也可以了解自己保管的方式,对比见 中心化交易所和去中心化交易所有什么区别,以及 Web3 钱包和交易账户的区别。
申购欧易简单赚币前,怎么给自己做个检查?
- 这笔钱未来一段时间会不会急用?急用的话不要放进定期。
- 页面显示的是不是含奖励的年化?奖励有没有期限和限额?
- 所选产品的费用规则是什么?到手要不要再扣 15%?
- 当前页面有没有赎回限制的提示?
- 币从哪里来?如果要先买币或充值,可以看 欧易充值怎么操作,或者用 欧易闪兑是什么 换成要申购的币种。
- 想比较不同平台的类似产品时,看 欧易和币安怎么选,别只比较页面最大的利率。
利率、限额和支持币种都会变,申购前以你账户里的产品页为准。这只是产品说明,不是理财建议。
这篇文章参考了哪些资料
以下资料查阅于 2026 年 11 月 4 日。平台规则可能因地区、账户和时间变化。